
Schneller Service
Kostenlose Rückmeldung innerhalb von 24 Stunden
Erfolg durch Erfahrung
Aus über 15.000 Projekten im Jahr wissen wir, worauf es ankommt
Der digitale Marktführer
Unsere Kunden sprechen für uns:
4,9 von 5 Sternen auf Google
Abstract – Praxisfinanzierung: Banken und Anbieter im Vergleich
- Anbieter für Praxisfinanzierung lassen sich in fünf Typen gliedern: Standesbank (apoBank), Geschäfts- und Regionalbanken, Förderbanken, Finanzberater für Heilberufe sowie Vermittler und Online-Plattformen. Für die Gesamtkosten zählt der effektive Jahreszins einschließlich Bereitstellungszinsen, Zinsbindung und Sondertilgungsrechten, nicht der Sollzins allein.
- KfW-Förderkredite wie der ERP-Gründerkredit – StartGeld (bis 200.000 €) und der ERP-Förderkredit Gründung und Nachfolge (bis 500.000 €) werden ausschließlich über eine durchleitende Hausbank und vor Beginn des Vorhabens beantragt. Haftungsfreistellung und Bürgschaften der Bürgschaftsbanken können fehlendes Eigenkapital teilweise ersetzen.
- Banken verdienen an der Zinsmarge, Finanzberater und Vermittler an einer Provision des finanzierenden Instituts oder an einem Honorar des Arztes. In einer Modellrechnung mit 200.000 € Darlehen und 10 Jahren Laufzeit verursacht ein Prozentpunkt Zinsdifferenz rund 11.000 € Mehrkosten.
- Für einen belastbaren Vergleich empfehlen sich mindestens drei Angebote unterschiedlicher Anbietertypen mit identischer Darlehenssumme, Laufzeit und Zinsbindung. Die passende Anbieterkombination hängt von der Praxisform ab, etwa Einzelpraxis, BAG, MVZ oder apparative Fächer mit Leasing für Medizintechnik.
Inhaltsverzeichnis
Welche Anbieter für Praxisfinanzierung gibt es?
Der Markt für Praxisfinanzierung gliedert sich in fünf Anbietertypen. Sie unterscheiden sich darin, ob sie selbst Kredite vergeben, Fördermittel bereitstellen oder Angebote Dritter strukturieren und vermitteln. Für Ihre Entscheidung ist diese Rollenverteilung wichtiger als der einzelne Markenname – die wichtigsten Anbieter je Typ stellen wir dennoch konkret vor.
Standesbank mit Heilberufe-Fokus
Die Standesbank finanziert ausschließlich oder überwiegend Heilberufler und kennt deren Einkommens- und Risikoprofil genau. In Deutschland ist das die Deutsche Apotheker- und Ärztebank (apoBank). Sie beschreibt sich als größte genossenschaftliche Primärbank, die auf die Akteure des Gesundheitsmarktes spezialisiert ist und von diesen als Eigentümern getragen wird.
Der Vorteil liegt in der Datenbasis. Die apoBank wertet regelmäßig die von ihr begleiteten Existenzgründungen gemeinsam mit dem Zentralinstitut für die Kassenärztliche Versorgung (Zi) aus und kann Kaufpreise und Investitionsvolumina daher fachgruppengenau einordnen. Branchenkenntnis bedeutet allerdings nicht automatisch die günstigsten Konditionen. Ein Vergleichsangebot lohnt sich auch hier.
Geschäftsbanken, Sparkassen und Genossenschaftsbanken
Viele Geschäftsbanken, Sparkassen und Volksbanken unterhalten eigene Bereiche für Heilberufe, darunter die Deutsche Bank, die BW-Bank und zahlreiche Sparkassen. Diese Institute kombinieren die Praxisfinanzierung häufig mit Privatkonto, Baufinanzierung und Vermögensanlage.
Die Deutsche Bank Healthcare finanziert über Darlehen den Kaufpreis einer Praxis, medizinische Geräte oder den Praxisausbau. Für bestehende Praxen bietet sie eine Business Kreditlinie an: Kreditlinien bis 250.000 € lassen sich online beantragen, sofern Sie länger als drei Jahre niedergelassen sind.
Für Sie entscheidend ist die Frage, ob Ihr konkreter Ansprechpartner tatsächlich Erfahrung mit Arztpraxen hat. Die Bewertung von Praxiswert, KV-Umsätzen und Privatliquidation erfordert Spezialwissen, das nicht in jeder Filiale vorhanden ist. Ein Vorteil regionaler Institute: Als Hausbank leiten sie KfW-Mittel durch und kennen den lokalen Praxismarkt.
Förderbanken: KfW und Landesförderinstitute (Hausbankprinzip)
Die KfW vergibt Förderkredite für Praxisgründung und Praxisübernahme nicht direkt an Ärzte. Sie beantragen Kredit und gegebenenfalls Garantie bei einer Bank oder Sparkasse Ihrer Wahl – und zwar vor Beginn des Vorhabens. Die Förderbank ist also kein alternativer Anbieter, sondern ein Baustein, den Ihre Hausbank einbindet. Gleiches gilt für die zinsvergünstigten Programme der Landesförderbanken. Welche Förderprogramme von Bund und Ländern für Ihre Praxis infrage kommen, hängt von Standort, Fachrichtung und Vorhaben ab.
Finanzberater für Heilberufe
Finanzberater mit Heilberufe-Fokus strukturieren die Gesamtfinanzierung, holen Bankangebote ein und begleiten die Verhandlung. Kredite vergeben sie in der Regel nicht selbst. Eine Ausnahme bilden Beratungsgruppen mit eigener Bank.
Der bekannteste Anbieter ist MLP. MLP ist auf die Finanzberatung von Ärzten spezialisiert und entwickelt Finanzierungskonzepte unter Berücksichtigung von Zinsen, Laufzeiten und Förderprogrammen. Dafür vergleicht MLP nach eigenen Angaben Angebote verschiedener Banken und Versicherer. Zur Gruppe gehört zudem mit der MLP Banking AG ein eigenes Kreditinstitut, das unter anderem Konten, Depots, Immobilienfinanzierungen und Ratenkredite anbietet. Das Beratungsspektrum umfasst zusätzlich Vermögensaufbau, Altersvorsorge und Versicherungen; über den MLP Praxenmarkt lassen sich Praxen, Partner oder Nachfolger suchen.
Der Nutzen liegt in der Marktübersicht und der Vorbereitung der Unterlagen. Prüfen Sie jedoch zwei Punkte. Erstens: Vertreibt der Berater zusätzlich Versicherungs- oder Anlageprodukte? Eine Finanzierungsberatung, die an den Abschluss weiterer Produkte gekoppelt ist, verfolgt nicht zwingend ausschließlich Ihr Interesse an der günstigsten Praxisfinanzierung. Zweitens: Gehört zur Beratungsgruppe eine eigene Bank, fragen Sie nach, ob das Angebot des hauseigenen Instituts mit mindestens einem externen Angebot verglichen wurde.
Finanzierungsvermittler und Online-Plattformen
Finanzierungsvermittler und Online-Plattformen holen parallel Angebote mehrerer Banken ein oder vergeben digitale Finanzierungen über Partnerbanken. Das reduziert den Aufwand und schafft Vergleichbarkeit, sofern der Anbieter ein breites Bankennetz abdeckt.
- Medizinio: Medizinio vermittelt Praxisfinanzierungen und Finanzierungen für Medizintechnik an Finanzierungspartner und ist zugleich selbst Händler für Medizintechnik. Der Unterschied zu reinen Kreditplattformen liegt in der Verbindung von Investition und Finanzierung: Medizingeräte, Leasing oder Darlehen, Service und Wartung lassen sich in einem Vorgang planen. Das ist vor allem für apparative Fächer relevant, in denen die Medizintechnik einen großen Teil des Investitionsvolumens ausmacht. Ergänzend begleitet die Niederlassungsberatung Gründung und Übernahme. Die Kreditentscheidung trifft stets das finanzierende Institut, nicht Medizinio.
- Fleming: Die Kreditplattform für Heilberufe bündelt Banken, Fördermittel und persönliche Beratung in einem digitalen Prozess. Nach eigenen Angaben sind Laufzeiten bis 180 Monate und bis zu 36 tilgungsfreie Monate möglich.
- Banxware: Ärzte können digital eine Finanzierung bis 250.000 € beantragen, indem sie ihr Geschäftskonto verbinden; Finanzierungsgebühr und wöchentliche Rückzahlungen werden vorab angezeigt. Banxware stützt sich dabei auf Kreditlinien der UniCredit. Das Modell eignet sich für kurzfristige Liquidität oder Geräte, nicht für die Finanzierung einer Praxisübernahme.
Fragen Sie konkret nach, mit wie vielen Instituten der Vermittler zusammenarbeitet und ob Standesbanken dazugehören. Ein Vermittler mit drei Partnerbanken liefert einen schmaleren Vergleich als einer mit zwanzig.
Banken & Anbieter im Vergleich: Worauf Ärzte achten sollten
Der Zinssatz ist nur ein Kriterium unter mehreren. Für eine tragfähige Praxisfinanzierung zählen ebenso Branchenkenntnis, Sicherheitenanforderungen, Zugang zu Fördermitteln und die Frage, wer den Anbieter bezahlt.
Tabelle: Anbietertyp × Branchenkenntnis, Sicherheiten, KfW-Zugang, Produktspektrum, Beratung, Vergütung
Die erste Tabelle zeigt typische Ausprägungen je Anbietertyp. Im Einzelfall weichen einzelne Institute davon ab.
| Anbietertyp | Branchenkenntnis Heilberufe | Sicherheiten | KfW-Zugang | Produktspektrum | Beratungstiefe | Vergütung |
|---|---|---|---|---|---|---|
| Standesbank | sehr hoch | bonitätsorientiert, praxisbezogen | ja, als Hausbank | Kredit, Konto, Anlage, Versicherungen | hoch | Zinsmarge |
| Geschäftsbank / Sparkasse / Volksbank | abhängig vom Heilberufe-Bereich | oft stärker dinglich orientiert | ja, als Hausbank | Kredit, Konto, Immobilie | mittel bis hoch | Zinsmarge |
| Förderbank (KfW, Land) | programmgebunden | über Hausbank, teils mit Haftungsfreistellung | – | Förderkredite, Garantien | keine direkte Beratung | Zins inkl. ggf. Garantieentgelt |
| Finanzberater Heilberufe | hoch | – (vermittelt) | über Partnerbanken | Gesamtstruktur, oft mit Versicherungen | hoch | Provision oder Honorar |
| Vermittler / Online-Plattform | abhängig vom Anbieter | – (vermittelt) | über Partnerbanken | Kreditangebote mehrerer Banken | gering bis mittel | meist Provision oder Finanzierungsgebühr |
Die zweite Tabelle ordnet konkrete Anbieter ein. Sie beruht auf Anbieterangaben (Stand: September 2026) und stellt keine Rangfolge dar.
| Anbieter | Typ | Schwerpunkt | Besonderheit laut Anbieter | Geeignet für |
|---|---|---|---|---|
| apoBank | Standesbank | Gründung, Übernahme, Kooperationen | eigene Existenzgründungsanalysen mit dem Zi | Niederlassung aller Fachrichtungen |
| Deutsche Bank Healthcare | Geschäftsbank mit Heilberufe-Bereich | Darlehen für Kaufpreis, Geräte, Ausbau | Kreditlinie bis 250.000 € online ab drei Jahren Niederlassung | etablierte Praxen, größere Volumina |
| Sparkassen / BW-Bank | Regional- bzw. Geschäftsbank | Praxisfinanzierung mit KfW-Durchleitung | regionale Marktkenntnis | Übernahmen mit Förderkredit |
| KfW | Förderbank | StartGeld bis 200.000 €, ERP-Förderkredit bis 500.000 € | nur über Hausbank | Ergänzung jeder Gründungsfinanzierung |
| MLP | Finanzberater mit eigener Bank (MLP Banking AG) | Finanzierungskonzept aus Eigenkapital, Darlehen, Förderung | Bankenvergleich, zusätzlich Vorsorge, Versicherungen, Praxenmarkt | Gründer mit hohem Beratungsbedarf |
| Fleming | Kreditplattform Heilberufe | Bündelung von Banken und Fördermitteln | bis 180 Monate Laufzeit, bis 36 Monate tilgungsfrei | digitale Abwicklung von Gründung und Übernahme |
| Banxware | Embedded-Lending-Anbieter | kurzfristige Finanzierung bis 250.000 € | Kontoanbindung, wöchentliche Rückzahlung | Liquidität, Geräte – nicht Übernahme |
Vergütungsmodelle: Provision vs. Honorar bei Beratern und Vermittlern
Banken verdienen an der Zinsmarge. Berater und Vermittler erhalten dagegen entweder eine Provision vom finanzierenden Institut oder ein Honorar von Ihnen.
Das Provisionsmodell ist für Sie zunächst kostenfrei. Es erzeugt jedoch einen Anreiz, Banken mit höherer Vermittlungsvergütung zu bevorzugen. Beim Honorarmodell zahlen Sie direkt, erhalten dafür aber eine vom Produktverkauf unabhängige Empfehlung. Digitale Kreditanbieter wie Banxware arbeiten mit einer ausgewiesenen Finanzierungsgebühr statt eines klassischen Sollzinses – rechnen Sie diese für den Vergleich in einen effektiven Jahreszins um.
Tipp: Lassen Sie sich die Vergütung des Vermittlers vor Beginn schriftlich offenlegen – inklusive der Frage, ob sie je nach Bank unterschiedlich hoch ausfällt.
Welcher Anbieter passt zu welcher Praxis? (Matrix: Einzelpraxis, BAG, MVZ, apparative Fächer)
Die passende Anbieterkombination hängt von Praxisform und Investitionsvolumen ab. Häufig kombinieren Ärzte zwei Anbietertypen, etwa eine Standesbank mit KfW-Durchleitung.
| Praxisform | Typisches Profil | Sinnvolle Anbieterkombination |
|---|---|---|
| Einzelpraxis-Übernahme (Hausarzt) | überschaubares Volumen, hoher Praxiswertanteil | Standesbank oder Hausbank mit KfW-Förderkredit |
| Einstieg in eine BAG | Kaufpreis für Anteil, bestehende Ausstattung | Standesbank oder Hausbank; Vergleich über Vermittler |
| MVZ | größere Volumina, Gesellschafterstruktur | Standesbank oder Geschäftsbank mit Healthcare-Bereich |
| Apparative Fächer | hoher Technikanteil | Bankdarlehen plus Leasing für Medizintechnik |
| Neugründung | Anlaufverluste, kein Patientenstamm | Hausbank mit KfW-Förderkredit und Bürgschaft |
| Etablierte Praxis mit Liquiditätsbedarf | kurzfristiger Bedarf, Umsatzhistorie vorhanden | Kreditlinie der Hausbank oder digitaler Kreditanbieter |
Wie hoch sind die Kosten einer Praxisfinanzierung?
Die Kosten einer Praxisfinanzierung setzen sich aus Zinsen, Nebenkosten und gegebenenfalls Beratungsvergütung zusammen. Welcher Anbieter günstiger ist, zeigt erst der Vergleich des effektiven Jahreszinses bei identischer Laufzeit und Zinsbindung.
Einflussfaktoren auf den Zinssatz: Bonität, Laufzeit, Zinsbindung, Sicherheiten
Der individuelle Zinssatz ergibt sich aus Bonität, Laufzeit, Dauer der Zinsbindung und Qualität der Sicherheiten. Selbst KfW-Kredite haben keinen Einheitszins: Die Hausbank ordnet den Kredit einer Bonitäts- und einer Besicherungsklasse zu, daraus folgt die Preisklasse. Eine lange Zinsbindung schafft Planungssicherheit, kostet in der Regel aber einen Aufschlag.
Nebenkosten im Anbietervergleich: Bereitstellungszinsen, Gebühren, Beratungshonorar
Nebenkosten verändern den Anbietervergleich oft stärker als wenige Basispunkte beim Sollzins. Zwei Beispiele aus den KfW-Programmen:
- Bereitstellungsprovision: Beim ERP-Gründerkredit – StartGeld fallen 0,15 % pro Monat an, beginnend sechs Monate und zwei Bankarbeitstage nach Zusage. Wer Mittel verzögert abruft, zahlt also für nicht genutztes Kapital.
- Garantieentgelte: Für die Garantie im ERP-Förderkredit Gründung und Nachfolge werden jährlich 0,98 % Garantieentgelt Bund und 1,01 % Garantieentgelt Bürgschaftsbank erhoben; beide sind im Effektivzins enthalten.
Hinzu kommen je nach Anbieter Bearbeitungsgebühren, Kosten für Wertgutachten und das Honorar eines Beraters.
Beispielrechnung: Praxisübernahme mit 200.000 € Darlehen
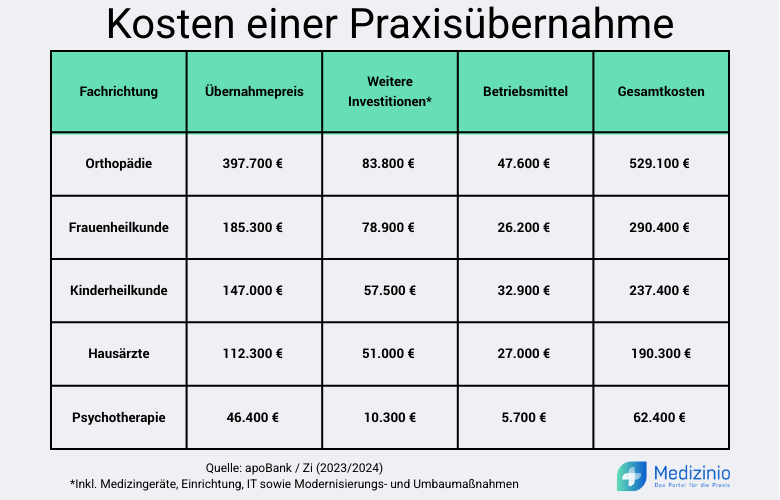
Als Orientierung für das Volumen: Eine hausärztliche Einzelpraxis-Übernahme kostete 2023/2024 laut apoBank/Zi im Schnitt knapp 200.000 €, apparative Fächer liegen deutlich darüber. Fachgruppengenaue Werte finden Sie im Kostenvergleich Praxisübernahme und Praxisgründung. Die folgende Modellrechnung zeigt, wie stark der Zinssatz die Gesamtkosten beeinflusst. Sie ersetzt kein Angebot.
Annahmen: Darlehen 200.000 €, vollständige Fremdfinanzierung, Laufzeit 10 Jahre, monatliche Annuität, keine tilgungsfreien Jahre, keine Nebenkosten. Die drei Zinssätze sind Rechenwerte, keine Marktkonditionen.
| Sollzins p. a. (Annahme) | Monatliche Rate | Gesamtzahlung | Zinskosten gesamt |
| 3,0 % | 1.931 € | 231.746 € | 31.746 € |
| 4,0 % | 2.025 € | 242.988 € | 42.988 € |
| 5,0 % | 2.121 € | 254.557 € | 54.557 € |
Ein Prozentpunkt Zinsdifferenz entspricht in diesem Modell rund 11.000 € Mehrkosten über die Laufzeit. Tilgungsfreie Anlaufjahre senken die Rate in der Startphase, erhöhen aber die Zinskosten insgesamt.
Ist Praxisfinanzierung ohne Eigenkapital realistisch?
Eine Praxisfinanzierung ohne Eigenkapital ist für Ärzte möglich, aber kein Automatismus. Banken bewerten vor allem die Kapitaldienstfähigkeit: Kann die Praxis Zins und Tilgung aus dem laufenden Überschuss tragen? Approbation, Kassenzulassung und die relativ stabilen Einnahmen aus der vertragsärztlichen Versorgung verbessern diese Bewertung.
Welche Anbieter ohne Eigenkapital finanzieren: Anforderungen an Bonität und Sicherheiten
Standesbanken und Heilberufe-Bereiche großer Banken finanzieren Übernahmen erfahrungsgemäß eher vollständig als Institute ohne Branchenfokus, weil sie Praxiswert und Umsatzprognose sicherer einschätzen. Plattformen wie Fleming binden Förderkredite direkt in die Anfrage ein. Digitale Kreditanbieter wie Banxware werten dagegen die Kontoumsätze aus und kommen für Gründer ohne Umsatzhistorie kaum infrage.
Eigenkapitalersatz: Förderdarlehen, Haftungsfreistellung, Bürgschaft
- ERP-Gründerkredit – StartGeld: bis 200.000 €, davon bis 80.000 € Betriebsmittel, Fremdfinanzierung bis 100 %. Die KfW übernimmt 80 % des Kreditrisikos. Nicht mit anderen KfW- oder ERP-Programmen kombinierbar.
- ERP-Förderkredit Gründung und Nachfolge: bis 500.000 €, abgesichert durch eine 100-prozentige Garantie einer Bürgschaftsbank. Neben der persönlichen Haftung sind keine weiteren Sicherheiten nötig. Das Programm finanziert aber nur bis zu 35 % der förderfähigen Kosten.
- Bürgschaft: Bürgschaftsbanken übernehmen bis zu 80 % des Ausfallrisikos. Die Höchstbeträge variieren je Bundesland, etwa bis 2 Mio. € in Baden-Württemberg; in Bayern bürgt für Freiberufler die LfA Förderbank Bayern bis 5 Mio. €.
Welche Finanzierungsbausteine kommen infrage?
Eine Praxisfinanzierung kombiniert meist mehrere Bausteine: ein Annuitätendarlehen für Praxiswert, Praxiseinrichtung und Umbau, KfW-Mittel als günstige Ergänzung, eine Kontokorrentlinie bis zu den ersten KV-Abschlagszahlungen und Leasing für Medizintechnik. Nicht jeder Anbieter deckt alle Bausteine ab – das ist ein eigenes Vergleichskriterium. Leasing entlastet vor allem in apparativen Fächern den Kreditrahmen bei der Bank. Details finden Sie im Ratgeber zum Kredit für Ärzte und zum Medizintechnik-Leasing.
Angebote einholen und vergleichen: Checkliste für Ärzte
Vergleichbare Angebote setzen vollständige Unterlagen und identische Parameter voraus. Holen Sie mindestens drei Angebote unterschiedlicher Anbietertypen ein, etwa von einer Standesbank, einer regionalen Bank und über einen Vermittler. Grundlage ist eine vollständige Unterlagenmappe: Businessplan, Investitions-, Rentabilitäts- und Liquiditätsplan, bei Übernahmen zusätzlich Praxiswertgutachten, Kaufvertragsentwurf und BWA der abgebenden Praxis.
Fordern Sie alle Angebote mit identischer Darlehenssumme, Laufzeit und Zinsbindung an. Vergleichen Sie anschließend:
- Effektiver Jahreszins statt Sollzins, da er Nebenkosten und Entgelte einschließt
- Zinsbindung und Anschlussregelung nach deren Ablauf
- Bereitstellungszinsen und ab wann sie anfallen
- Sondertilgungsrechte und Vorfälligkeitsentschädigung – im ERP-Förderkredit Gründung und Nachfolge sind außerplanmäßige Tilgungen nur gegen Vorfälligkeitsentschädigung möglich
- Geforderte Sicherheiten einschließlich Abtretung von Versicherungen
- Tilgungsfreie Anlaufjahre und deren Wirkung auf die Gesamtkosten
FAQ: Häufige Fragen zur Praxisfinanzierung
Ist Praxisfinanzierung steuerlich absetzbar?
Zinsen und Finanzierungsnebenkosten sind Betriebsausgaben (§ 4 Abs. 4 EStG), die Tilgung nicht. Das gilt bereits vor der Praxiseröffnung als vorweggenommene Betriebsausgaben.
Mit dem Investitionsabzugsbetrag nach § 7g EStG können Sie zudem bis zu 50 % der geplanten Anschaffungskosten beweglicher Wirtschaftsgüter vorab gewinnmindernd ansetzen, etwa für Medizintechnik. Anlaufverluste verrechnen Sie mit Ihren übrigen Einkünften im selben Jahr oder per Verlustrücktrag nach § 10d EStG mit den zwei Vorjahren, häufig mit dem Gehalt als Assistenzarzt. Bei Überentnahmen kann der Schuldzinsenabzug nach § 4 Abs. 4a EStG eingeschränkt sein. Den Praxiswert schreiben Sie bei einer Einzelpraxis über 3 bis 5 Jahre ab, bei einer Sozietät über 6 bis 10 Jahre. Der isolierte Vorteil einer Vertragsarztzulassung ist nicht abschreibbar. Lassen Sie den Praxiskaufvertrag steuerlich prüfen.
Welche Unterlagen benötigen Sie für die Praxisfinanzierung?
Eine vollständige Unterlagenmappe beschleunigt die Kreditprüfung und signalisiert der Bank kaufmännische Professionalität.
Zu den persönlichen Unterlagen zählen Approbations- und ggf. Facharzturkunde, ein Lebenslauf mit klinischer und kaufmännischer Erfahrung, eine SCHUFA-Selbstauskunft, eine Vermögens- und Schuldenaufstellung sowie Gehaltsabrechnungen bzw. die Steuerbescheide der letzten zwei bis drei Jahre.
Betriebswirtschaftlich erwarten Banken einen Businessplan mit Standort- und Wettbewerbsanalyse, einen Investitionsplan mit Kostenvoranschlägen, eine Rentabilitätsvorschau für drei bis fünf Jahre und einen Liquiditätsplan für das erste Geschäftsjahr.
Bei einer Übernahme kommen die BWA des Abgebers der letzten drei Jahre, ein Praxiswertgutachten mit Aufteilung in materiellen Wert und Goodwill sowie der Entwurf des Praxisübernahmevertrags hinzu. Bei einer Neugründung ergänzen verbindliche Kostenvoranschläge von Geräteherstellern und Handwerkern sowie der Mietvertragsentwurf die Mappe.
Als Nachweise und Sicherheiten verlangen Banken die Kassenzulassung (sofern vertragsärztlich), eine Bestätigung der Berufshaftpflichtversicherung, eine Risikolebensversicherung in Darlehenshöhe und eine Abtretungserklärung für KV- bzw. Privatliquidationsforderungen.
Da die Anforderungen je nach Bank und Volumen variieren, klären Sie den konkreten Umfang im Vorgespräch mit dem finanzierenden Institut.
Welche Banken finanzieren Medizinische Versorgungszentren (MVZ)?
MVZ finanzieren vor allem Standesbanken wie die apoBank und Geschäftsbanken mit eigenen Healthcare-Bereichen wie die Deutsche Bank, da Trägerstruktur und Volumen eine Unternehmensfinanzierung erfordern. Bei einer MVZ-GmbH prüfen Banken zusätzlich die Gesellschafterstruktur und verlangen oft Gesellschafterbürgschaften. Für KfW-Programme gilt die KMU-Definition: weniger als 250 Mitarbeiter und höchstens 50 Mio. € Jahresumsatz oder 43 Mio. € Bilanzsumme.