
Schneller Service
Kostenlose Rückmeldung innerhalb von 24 Stunden
Erfolg durch Erfahrung
Aus über 15.000 Projekten im Jahr wissen wir, worauf es ankommt
Der digitale Marktführer
Unsere Kunden sprechen für uns:
4,9 von 5 Sternen auf Google
Abstract – Digitalisierung von Finanzprozessen in der Zahnarztpraxis
- Digitalisierte Finanzprozesse verbinden Belegerfassung, GOZ-/BEMA-Abrechnung und Liquiditätsplanung in einem System und reduzieren dadurch Übertragungsfehler sowie Doppelarbeit mit dem Steuerberater.
- Seit dem 1. Januar 2025 müssen Zahnarztpraxen im B2B-Geschäftsverkehr E-Rechnungen empfangen, verarbeiten und nach GoBD revisionssicher archivieren können; die Ausstellungspflicht folgt gestaffelt ab 2027 (Umsatz über 800.000 Euro) beziehungsweise 2028 für alle übrigen Unternehmen.
- Eine echte bidirektionale PVS-Schnittstelle unterscheidet sich von einem reinen CSV-Export: Nur die bidirektionale Anbindung liest und schreibt Abrechnungsdaten automatisiert und vermeidet manuelle Doppelerfassung.
- Vorkasse bei hochwertigen Privatleistungen wie Implantologie oder komplexer Prothetik sichert das Honorar vor Labor- und Materialkosten und lässt sich über eine automatisierte Verknüpfung von Signatur und Zahlungseingang steuern.
Inhaltsverzeichnis
Was zählt zu den Finanzprozessen einer Zahnarztpraxis?
Finanzprozesse verbinden den Praxisbetrieb mit der finanziellen Steuerung. Sie laufen auf zwei Seiten: der Einnahmenseite und der Ausgabenseite. Auf der Einnahmenseite beginnt der Ablauf bei der dokumentierten Leistung. Er reicht über KZV- beziehungsweise Privatabrechnung bis zum Zahlungseingang. Auf der Ausgabenseite führt er von der Bestellung über Rechnungseingang und Freigabe bis zur Zahlung. Beide Stränge laufen in der Buchhaltung für Zahnärzte, der betriebswirtschaftlichen Auswertung (BWA) und der Liquiditätsplanung zusammen.
Abgrenzung: Buchhaltung, Abrechnung, Controlling, Liquiditätsplanung
Buchhaltung dokumentiert vergangene Geschäftsvorfälle nach handelsrechtlichen Vorgaben. Abrechnung berechnet die Vergütung für erbrachte zahnärztliche Leistungen gegenüber Kassen, PKV oder Privatpatienten. Controlling wertet die BWA aus und vergleicht Plan- mit Ist-Werten. Liquiditätsplanung prognostiziert künftige Zahlungsein- und -ausgänge. In vielen Praxen sind diese vier Prozesse technisch getrennt und werden dadurch redundant gepflegt.
Warum manuelle Prozesse in der Zahnarztpraxis an Grenzen stoßen
Manuelle Belegerfassung erfordert Doppeleingaben: Ein Beleg wird zunächst in der Praxissoftware für Zahnärzte (PVS) erfasst. Anschließend digitalisiert ihn jemand erneut für die Buchhaltung oder übermittelt ihn postalisch an den Steuerberater. Diese Doppelerfassung erhöht die Fehlerquote bei Kontierung und Zuordnung. Zahlungsverzögerungen bei Privatliquidationen bleiben ohne automatisiertes Mahnwesen häufig unbemerkt — bis die Liquidität real angespannt ist. Wer dieses Risiko systematisch auslagern möchte, findet in einer spezialisierten Abrechnungsstelle für Zahnärzte ein etabliertes Modell mit Ausfallschutz und garantierter Auszahlung.
Warum lohnt sich die Digitalisierung der Finanzprozesse?
Digitalisierte Finanzprozesse verkürzen die Durchlaufzeit von Beleg bis Buchung. Sie schaffen eine durchgängige Datenbasis für Abrechnung, Controlling und Steuerberater-Kommunikation.
Zeitersparnis für Praxisinhaber und Verwaltungspersonal
Automatisierte Belegerfassung ersetzt die manuelle Zuordnung von Rechnungen zu Kostenstellen. Verwaltungspersonal gewinnt dadurch Kapazität für Patientenkommunikation und Terminmanagement zurück. Diese Zeit bindet die Buchhaltung sonst für repetitive Dateneingabe.
Fehlerreduktion bei GOZ-/BEMA-Abrechnung und Belegerfassung
Digitale Abrechnungssysteme prüfen Leistungsziffern automatisiert auf formale Vollständigkeit und Ausschlusskombinationen. Das geschieht, bevor die zahnärztliche Abrechnung an die Kassenzahnärztliche Vereinigung (KZV) geht. Das reduziert Rückläufer und Nachforderungen, die sonst manuelle Nachbearbeitung erfordern.
Tabelle: Manuelle vs. digitale Finanzprozesse im Vergleich
| Prozessschritt | Manuell | Digital |
|---|---|---|
| Belegerfassung | Papierbeleg, Scan, manuelle Eingabe | Automatisierte OCR-Erfassung |
| Kontenabgleich | Monatlich durch Steuerberater | Laufend, systemseitig |
| Abrechnungsprüfung | Manuelle Sichtkontrolle | Automatisierte Plausibilitätsprüfung |
| Mahnwesen | Individuelle Erinnerung | Automatisierte Fristüberwachung |
| Datenübergabe Steuerberater | Postversand/E-Mail-Anhang | DATEV-Schnittstelle, Echtzeitzugriff |
Wie strukturieren Sie den Ausgabenprozess in der Zahnarztpraxis?
Die Ausgabenseite umfasst Depot-, Labor-, Miet-, Personal- und IT-Kosten. Ein sauberer Ablauf trennt drei Schritte: Rechnungseingang, Prüfung und Freigabe — jeder Schritt mit eigener Zuständigkeit.
Rechnungseingang zentralisieren
Alle Eingangsrechnungen laufen an einer zentralen Stelle zusammen — einem festen Rechnungspostfach oder einem Belegportal. Papierbelege werden zeitnah digital erfasst und demselben Ablauf zugeführt. Legen Sie fest, welche Angaben vor der Freigabe vorliegen müssen: Lieferant, Rechnungsdatum, Leistungsbezug, verantwortlicher Kostenbereich.
Prüfung und Freigabe trennen
Die sachliche Prüfung einer Rechnung und die Zahlungsfreigabe sind zwei unterschiedliche Aufgaben. Das Praxisteam kontrolliert, ob Material oder Laborleistung korrekt geliefert wurde. Die Praxisleitung gibt größere oder ungewöhnliche Ausgaben frei. Eine Freigabematrix nach Betragsgrenzen verhindert, dass jede Kleinigkeit bei der Praxisleitung landet.
Tipp: Wichtiger als die konkrete Betragsgrenze ist die eindeutige Dokumentation der Freigaberegel. Sie muss auch im Vertretungsfall anwendbar bleiben.
Zahlungslauf statt Einzelüberweisung
Ein fester Zahlungslauf bündelt fällige, geprüfte Rechnungen zur gemeinsamen Freigabe. So bearbeiten Sie nicht jede Überweisung einzeln. Das reduziert Kontextwechsel im Praxisalltag und macht die Liquiditätswirkung auf einen Blick sichtbar.
Wie steuern Sie Kostenvoranschlag und Vorkasse bei Privatleistungen?
Bei hochwertigen Privatleistungen — Implantologie, komplexer Prothetik, ästhetischer Korrektur — liegen Behandlungskosten häufig im vier- bis fünfstelligen Bereich. Damit wird das Forderungsmanagement zur Liquiditätsfrage, da Labor- und Materialkosten oft vor dem Zahlungseingang anfallen.
Warum der klassische Ablauf ein Liquiditätsrisiko birgt
Ein Behandlungsplan wird ausgedruckt und dem Patienten zur Prüfung mitgegeben. Der Rücklauf der unterschriebenen Einwilligung entzieht sich der direkten Steuerung durch die Praxis. Verwaltungspersonal muss häufig telefonisch nachfassen. Erst nach Zahlungseingang lässt sich der OP-Termin final bestätigen. Die Prüfung erfolgt bislang oft manuell und bindet Personalressourcen.
Vorkasse als Instrument der Planungssicherheit
Vorkasse bei hochwertigen Terminreservierungen ist kein Ausdruck von Misstrauen. Sie ist ein Standardinstrument gegen Zahlungsausfälle bei kostenintensiven Behandlungen. Das Honorar ist gesichert, bevor die Praxis in Vorleistung für Labor- und Materialkosten geht.
Signatur und Zahlung verknüpfen
Eine automatisierte Status-Logik gibt den OP-Termin erst frei, wenn Einwilligung und Zahlungseingang bestätigt sind. Das ersetzt die manuelle Prüfung „Ist das Geld schon da?“ durch eine systemseitige Bestätigung. Die Verknüpfung von digitaler Signatur und Zahlungsabwicklung reduziert zusätzlich das Risiko einer verlorenen oder vergessenen Papierunterschrift im Streitfall.
Wie fließen Bank, Abrechnung und Buchhaltung zusammen?
Der digitale Finanzprozess führt Belege, Bankbewegungen und Buchungssätze möglichst ohne manuelle Doppelerfassung zusammen. Prüfen Sie bei der Systemauswahl die gesamte Übergabe: Werden Bankumsätze automatisiert zugeordnet? Lassen sich Belege im Original an die Buchhaltung übergeben? Bleiben Prüf- und Freigabeschritte nachvollziehbar? Kann die Steuerberatung im vereinbarten Format weiterarbeiten?
Tipp: Automatisierung darf Vorschläge machen. Ungewöhnliche Beträge, fehlende Belege und steuerlich unklare Leistungen benötigen weiterhin eine fachliche Prüfung — keine automatische Verbuchung ohne Kontrolle.
Welche Finanzprozesse lassen sich konkret digitalisieren?
Drei Prozessbereiche eignen sich besonders für die Digitalisierung: Buchhaltung, Abrechnung und Liquiditätsplanung. Der technische Reifegrad der verfügbaren Lösungen unterscheidet sich dabei jeweils.
Digitale Buchhaltung: Belegerfassung, Kontenabgleich, DATEV-Schnittstelle
Digitale Buchhaltungssoftware erfasst Belege per Foto oder Scan und ordnet sie automatisiert Kostenstellen zu. Eine GDT-Schnittstelle oder DATEV-Anbindung übermittelt die Daten direkt an Steuerberater oder PVS — ohne manuellen Datenexport. Das ersetzt den Steuerberater nicht. Es reduziert den Abstimmungsaufwand zwischen Praxis und Kanzlei.
Automatisierte Abrechnung: GOZ, BEMA, Privatliquidation
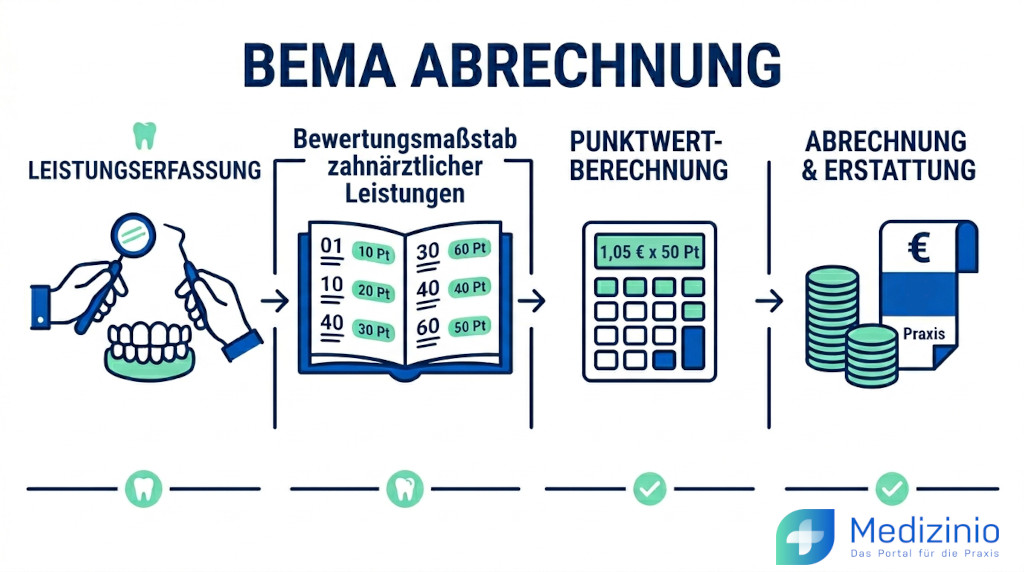
Abrechnungssoftware berechnet GOZ– und BEMA-Leistungen nach hinterlegten Ziffernkatalogen. Sie prüft Steigerungssätze bei Privatliquidationen auf Plausibilität, unter anderem über den GOZ-Faktor. Beim GOZ-Punktwert gilt: Ausschließlich der Punktwert ist seit 1988 unverändert. Der Leistungskatalog selbst wurde durch die Teilnovelle 2012 um neue Gebührenpositionen ergänzt und bei anderen Nummern neu bewertet. Die Bundeszahnärztekammer unterstützt eine weitergehende Novelle, da mittlerweile über 160 zahnärztliche Leistungen im Gebührenverzeichnis fehlen. Praxen sollten Abrechnungssoftware daher regelmäßig auf aktuelle Ziffernkataloge und Rechtsprechung zu Analogabrechnungen prüfen. Durch Gerichtsentscheidungen können sich hier Änderungen ergeben, ohne dass sich die GOZ selbst ändert.
Liquiditätsplanung: Umsatzprognose, Zahlungsziele, Mahnwesen
Liquiditätsplanungs-Tools verknüpfen offene Forderungen aus der PVS mit Zahlungszielen. Daraus erzeugen sie automatisierte Umsatzprognosen. Ein systemseitiges Mahnwesen erinnert Patienten fristgerecht an offene Privatliquidationen — Verwaltungspersonal muss Fälligkeiten dann nicht mehr manuell überwachen.
Welche Kennzahlen zeigen, ob die Finanzprozesse funktionieren?
Eine isolierte Buchhaltungssoftware löst noch keinen schlechten Ablauf. Entscheidend ist, ob die Praxisleitung wenige, aussagekräftige Kennzahlen regelmäßig auswertet — etwa zum Umsatz und Gewinn der Zahnarztpraxis.
Tabelle: Kennzahlen für die Praxissteuerung
| Kennzahl | Was sie zeigt |
|---|---|
| Offene Forderungen | Betrag und Alter noch nicht bezahlter Rechnungen |
| Durchlaufzeit Eingangsrechnungen | Zeit von Rechnungseingang bis Freigabe |
| Belegvollständigkeit | Anzahl fehlender oder ungeklärter Belege zum Monatsabschluss |
| Liquiditätsvorschau | Erwartete Ein- und Auszahlungen der kommenden Wochen |
| Kostenentwicklung | Veränderung wichtiger Kostenblöcke: Personal, Labor, Material |
| Plan-Ist-Abweichung | Unterschied zwischen geplanter und tatsächlicher Entwicklung |
Es gibt keinen allgemein passenden Zielwert für jede Zahnarztpraxis. Legen Sie stattdessen eine eigene Ausgangsbasis fest. Beobachten Sie die Entwicklung im monatlichen BWA-Termin mit der Steuerberatung.
Was ändert die E-Rechnungspflicht für Finanzprozesse in der Praxis?
Seit dem 1. Januar 2025 müssen alle Unternehmen — auch Zahnarztpraxen — im inländischen B2B-Geschäftsverkehr E-Rechnungen empfangen, verarbeiten und revisionssicher archivieren können. Für den Empfang gibt es keine Übergangsfrist. Betroffen sind Rechnungen von Laboren, Materiallieferanten und anderen Geschäftspartnern — nicht Rechnungen an Patienten, denn diese Vorgaben betreffen ausschließlich den B2B-Bereich. Ausgenommen sind zudem Kleinbetragsrechnungen unter 250 Euro und Fahrkarten.
Für die Ausstellung eigener E-Rechnungen an Geschäftspartner gelten gestaffelte Übergangsfristen: Bis Ende 2026 dürfen Praxen weiterhin Papier- oder PDF-Rechnungen versenden, sofern die Übergangsregelung genutzt wird. Ab 2027 greift die Ausstellungspflicht für Unternehmen mit einem Vorjahresumsatz über 800.000 Euro, ab 2028 verbindlich für alle übrigen Unternehmen. Praxen, die als Kleinunternehmer nach § 19 UStG geführt werden, sind von der Ausstellungspflicht dauerhaft befreit. Sie müssen jedoch weiterhin E-Rechnungen empfangen können.
Die konkrete Aufbewahrungspflicht regelt die aktualisierte GoBD-Fassung vom 15. Oktober 2025: Die Aufbewahrung des strukturierten Datensatzes (z. B. XML) reicht aus. Eine zusätzliche bildhafte Kopie ist unter bestimmten Bedingungen nicht mehr erforderlich.
Tipp: Prüfen Sie, ob Ihre Buchhaltungssoftware E-Rechnungen im Format XRechnung oder ZUGFeRD automatisiert verarbeiten und archivieren kann. Ein reines PDF-Postfach erfüllt die Empfangspflicht seit 2025 nicht mehr vollständig.
Wie läuft die Umstellung auf digitale Finanzprozesse ab?
Die Umstellung verläuft in vier Phasen über einen Monat: Bestandsaufnahme, Regeln festlegen, Übergaben testen, Steuerungsrhythmus etablieren.
30-Tage-Plan für die Umstellung
- Woche 1 — Ist-Prozess aufnehmen: Alle Schritte, Systeme, Rollen und Medienbrüche für Einnahmen- und Ausgabenseite dokumentieren.
- Woche 2 — Regeln festlegen: Zentralen Rechnungseingang, Zuständigkeiten, Stellvertretung, Freigabematrix und Fristen bestimmen.
- Woche 3 — Übergaben testen: Einen vollständigen Vorgang vom Beleg bis zur Buchhaltung und einen vom Leistungsnachweis bis zum Zahlungseingang durchspielen.
- Woche 4 — Steuerungsrhythmus starten: Wöchentliche Prüfung offener Posten und monatliches BWA-Gespräch fest im Kalender verankern.
Nach 30 Tagen muss nicht jede Ausnahme gelöst sein. Ziel ist ein stabiler Standardprozess, bei dem Abweichungen sichtbar und einer verantwortlichen Person zugeordnet sind.
Schnittstellen zur bestehenden Praxisverwaltungssoftware (PVS) prüfen
Eine Schnittstelle zur PVS entscheidet darüber, ob Abrechnungsdaten automatisiert in die Finanzsoftware fließen oder erneut manuell erfasst werden müssen. Prüfen Sie vor Vertragsabschluss, ob die Schnittstelle Daten bidirektional liest und schreibt oder lediglich einen einmaligen Export erlaubt. Letzteres bringt bei laufenden Änderungen keinen Digitalisierungsgewinn.
Welche Software eignet sich für digitale Finanzprozesse?
Softwarelösungen unterscheiden sich in Funktionsumfang, PVS-Anbindung und Preismodell. Die Auswahl richtet sich nach Praxisgröße und bestehender Systemlandschaft. Wer bereits eine Cloud-Zahnarztsoftware im Einsatz hat, sollte insbesondere die Schnittstellenqualität zur Finanzbuchhaltung prüfen.
Tabelle: Anbieter im Vergleich — Funktionsumfang, Zielgruppe, Preismodell
| Kriterium | Worauf zu achten ist |
|---|---|
| Funktionsumfang | Buchhaltung, Abrechnung, Controlling einzeln oder integriert |
| PVS-Anbindung | Bidirektionale Schnittstelle vs. reiner Export |
| Zielgruppe | Einzelpraxis, Berufsausübungsgemeinschaft, MVZ |
| Preismodell | Lizenzgebühr, Nutzeranzahl, transaktionsabhängige Kosten |
| DATEV-Kompatibilität | Direkter Export oder manuelle Aufbereitung nötig |
Worauf Zahnärzte bei der Anbieterauswahl achten sollten
Prüfen Sie, ob der Anbieter eine echte bidirektionale Integration zur bestehenden PVS bietet oder nur einen CSV-Export. Ein reiner Export erfordert weiterhin manuelle Zwischenschritte und schließt die eigentliche Effizienzlücke nicht. Steht ohnehin ein Wechsel der Praxissoftware bevor, lohnt sich der Blick auf die Finanzprozess-Integration bereits bei der Auswahl.
Was sind typische Fallstricke bei der Digitalisierung?
Vier Fehlerquellen treten bei der Umstellung besonders häufig auf.
Software ohne Prozessverantwortung einführen
Bleibt unklar, wer Belege prüft oder Rückfragen beantwortet, digitalisiert ein neues System nur das bestehende Chaos. Rollen und Fristen gehören vor die Toolauswahl, nicht danach.
Unvollständige Datenübernahme aus Altsystemen
Historische Buchungsdaten aus Altsystemen lassen sich selten vollständig automatisiert übernehmen — insbesondere bei individuellen Kontenrahmen. Eine Stichprobenprüfung vor dem Echtbetrieb deckt Migrationsfehler auf, bevor sie sich auf laufende Abrechnungen auswirken.
Fehlende Steuerberater-Anbindung (DATEV-Export)
Software ohne DATEV-Schnittstelle erzeugt bei der Übergabe an die Steuerkanzlei denselben manuellen Aufwand wie vor der Umstellung. Klären Sie die Kompatibilität mit Ihrem Steuerberater vor der Softwareauswahl.
Automatisierung mit Kontrolle verwechseln
Automatische Zuordnung spart Zeit, ersetzt aber keine fachliche Prüfung. Legen Sie fest, welche Vorgänge ohne Rückfrage verarbeitet werden dürfen und welche immer eine Freigabe benötigen. Sonst verschiebt sich das Fehlerrisiko lediglich vom Papier ins System.
FAQ: Häufige Fragen zu Finanzprozessen in der Zahnarztpraxis
Ersetzt eine Buchhaltungssoftware den Steuerberater?
Nein. Buchhaltungssoftware automatisiert Belegerfassung und Kontenabgleich. Die steuerliche Bewertung und Jahresabschlusserstellung bleiben Aufgabe des Steuerberaters. Eine DATEV-Schnittstelle reduziert den Abstimmungsaufwand zwischen Praxis und Kanzlei, ersetzt die steuerliche Beratung jedoch nicht.
Wie hoch ist der Zeitaufwand für die Umstellung auf digitale Finanzprozesse?
Der Zeitaufwand hängt von der Datenmenge im Altsystem und der Komplexität der PVS-Schnittstelle ab. Ein Parallelbetrieb über mindestens einen Abrechnungszeitraum ist empfehlenswert, um Migrationsfehler vor dem vollständigen Umstieg zu erkennen.
Gilt die E-Rechnungspflicht auch für Rechnungen an Patienten?
Nein. Die E-Rechnungspflicht betrifft ausschließlich den B2B-Geschäftsverkehr zwischen Unternehmen — etwa Rechnungen von Laboren oder Materiallieferanten an die Praxis. Rechnungen an Patienten fallen nicht unter diese Vorgaben.